À l’approche des renouvellements de vos contrats d’assurance entreprise pour 2027, il est essentiel de bien comprendre les évolutions du marché afin d’aborder vos négociations dans les meilleures conditions. Si certaines branches, comme la cyberassurance, les marchandises transportées ou la responsabilité civile générale, bénéficient aujourd’hui d’une concurrence accrue entre assureurs, d’autres demeurent sous tension. C’est notamment le cas des dommages aux biens et des flottes automobiles, toujours impactés par une sinistralité élevée.
Comme le souligne Julien Faucon, directeur général de Carene assurances : « Au-delà de la question tarifaire, la qualité du risque présenté, la structuration des garanties et les modalités d’engagement constituent désormais des leviers déterminants dans les discussions avec les assureurs. »
Tour d’horizon des principales tendances à connaître, branche par branche, pour préparer sereinement vos renouvellements 2027.
Branche Dommages aux biens : sélective mais négociable
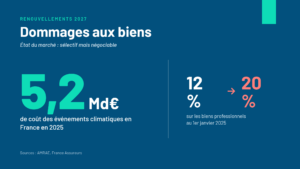
La sinistralité climatique redessine la souscription. Le coût des événements climatiques en France a atteint 5,2 milliards d’euros en 2025, et le taux de surprime CatNat pour les biens professionnels est passé de 12 à 20 % au 1er janvier 2025.
Bonne nouvelle, l’arrivée de nouveaux acteurs renforce les capacités disponibles. Les franchises et les garanties restent globalement stables, avec une vigilance accrue sur les événements naturels. Côté primes, il faut s’attendre à une majoration de conjoncture de 5 à 10 %, mais des baisses restent négociables sur les bons dossiers techniques. Dans ce contexte, bien protéger ses biens reste un enjeu vital : un incendie majeur peut mettre en péril la survie même d’une entreprise, et 70 % de celles qui en sont victimes cessent leur activité à court ou moyen terme.
Branche RC générale et RC produits : une stabilité fragile
Le marché reste dynamique en Europe, avec une capacité globale supérieure à 800 millions d’euros auprès d’une vingtaine d’assureurs. Les primes sont orientées à la baisse, de 5 à 20 % pour les bons dossiers, avec des hausses ciblées sur les fortes expositions (équipementiers automobiles, États-Unis). Des accords pluriannuels sur 2 ans sont possibles. Point de vigilance : les frais judiciaires sont en hausse, portés par l’inflation sociale outre-Atlantique et une fréquence de mise en cause croissante en France.
Branche RC environnementale : un marché dynamique
Branche compétitive, la RC environnementale n’a pas connu de durcissement ces dernières années. La capacité globale dépasse 350 millions d’euros, portée par Assurpol, le pool historique du marché français créé en 1989, et renforcée par l’arrivée de nouveaux acteurs comme Beazley et HDI. Primes, franchises et garanties restent stables, avec des accords sur 2 à 3 ans possibles. Le renforcement de la réglementation européenne sur les déchets pourrait toutefois faire évoluer les conditions à terme.
Branche RC des dirigeants (D&O – Directors & Officers) : favorable en apparence
Avec une capacité théorique supérieure à 300 millions d’euros et des primes en baisse de 3 à 5 % pour les entreprises bien positionnées, le marché semble favorable. Mais la vraie question est la robustesse des clauses : la hausse des procédures collectives et des litiges liés aux LBO (Leveraged Buy-Out) augmente l’exposition réelle des dirigeants. Attention également à la manière dont les franchises sont appliquées : certains contrats imposent la franchise prévue pour l’entreprise même lorsque la réclamation vise un dirigeant à titre personnel, ce qui peut réduire sa protection réelle.
Branche Flotte automobile encore : un marché sous tension
C’est la seule branche structurellement à contre-courant du reste du marché. L’inflation des coûts de réparation et la sinistralité corporelle pèsent lourdement : le barème IRSA a progressé de 55 % en 10 ans (dont 4,1 % en 2025) et le coût des réparations de 30 % en 5 ans. Résultat, une majoration de conjoncture de 5 à 10 %, des franchises en hausse sur les comptes déficitaires, voire des non-reconductions. Les capacités sont également réduites sur le transport public et de marchandises de voyageurs.
Branche Marchandises transportées : nettement assoupli
Après la période tendue de 2020 à 2023, la détente se confirme. Le marché est très compétitif grâce à de fortes capacités venues de Londres et Dubaï, et les primes sont orientées à la baisse. La fréquence des sinistres recule, même si le contexte géopolitique (mer Rouge, Ukraine) maintien des surprimes « risques de guerre » sur certaines routes, et que les vols facilités par l’IA appellent à la vigilance.
Branche Construction et RC décennale : stable mais disparate
Derrière une stabilité de façade, les pratiques divergent nettement : certains assureurs se montrent offensifs, d’autres redressent sévèrement leur portefeuille. Les évolutions tarifaires restent mesurées, entre 3 et 7 %, mais la sinistralité continue d’augmenter en fréquence et en coût, sous l’effet des événements climatiques, des nouvelles techniques et de l’inflation.
Branche Cyber : un marché favorable, une menace en hausse
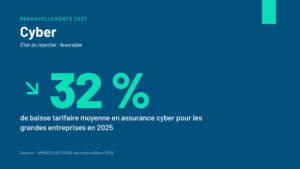
Paradoxe du moment : le cyber reste pour la 5e année consécutive la première préoccupation mondiale des entreprises selon le baromètre Allianz 2026, alors que les tarifs continuent de baisser. La baisse moyenne a atteint 32 % pour les grandes entreprises en 2025, et plusieurs assureurs proposent désormais 10 à 15 millions d’euros de capacité. Pourtant, les sinistres ont bondi à 83,2 millions d’euros en 2025 contre 54,5 millions en 2024, et les indemnisations des ETI ont été multipliées par 4. Les réglementations européennes (NIS 2 et DORA) vont petit à petit générer une augmentation du taux de couverture Cyber en 2027 et après.
Ce qu’il faut retenir
Les primes sont orientées à la baisse en RC générale, RC des Dirigeants, marchandises transportées et surtout en cyber. Elles restent stables en RC environnementale et en construction. En revanche, elles augmentent en dommages aux biens et en flotte automobile, les deux branches les plus exposées à la hausse de la sinistralité.
Nos 5 conseils pour réussir vos négociations pour 2027
Anticiper : préparez votre renouvellement environ plusieurs mois avant l’échéance, c’est le meilleur levier pour obtenir de bonnes conditions.
Documenter : un dossier de risque solide (prévention, sinistralité, gouvernance) pèse désormais plus que le seul historique de primes et de sinistres.
Négocier la durée : envisagez des accords pluriannuels sur 2 à 3 ans lorsque le marché le permet, pour sécuriser vos conditions dans le temps.
Muscler la prévention : incendie, flotte, cybersécurité, la prévention est devenue un véritable levier de négociation tarifaire.
Relire les clauses : exclusions, franchises et définitions sont plus déterminantes que jamais dans un marché qui s’assouplit sur le prix mais reste technique sur les termes.
Nos experts à vos côtés pour vos renouvellements 2027
Chaque entreprise a ses propres enjeux, et chaque branche ses spécificités. Chez Carene assurances, nos experts se tiennent à votre disposition pour analyser vos contrats, préparer vos dossiers et négocier les meilleures conditions pour vos renouvellements 2027.
Retrouvez toutes nos solutions dédiées aux entreprises et professionnels, ou contactez directement notre équipe au 01 49 95 22 33.
.
.
.
Nos sources :
France Assureurs : L’assurance en 2025 : protéger aujourd’hui pour construire demain
Economie.gouv.fr : Catastrophe naturelle : comment fonctionnent les indemnisations ?
INRS : Incendie sur le lieu de travail
AMRAE : État du marché & Perspectives des assurances des entreprises 2026
France Assureurs : Cartographie prospective 2026 des risques de la profession de l’assurance et de la réassurance
AMRAE : LUCY : Lumière sur la cyberassurance, édition 2026
France Assureurs : L’assurance de dommages et responsabilité